Der Staat darf Einkommen grundsätzlich erst besteuern, wenn der notwendige Lebensunterhalt gesichert ist. Im Einkommensteuertarif übernimmt der Grundfreibetrag dabei eine zentrale Funktion, weil bis zu seiner Höhe keine tarifliche Einkommensteuer anfällt.
Das Existenzminimum als Grenze der Besteuerung
Die Einkommensteuer richtet sich nach der wirtschaftlichen Leistungsfähigkeit. Mittel, die eine Person für ihren notwendigen Lebensunterhalt benötigt, stehen dem Staat grundsätzlich nicht für eine Besteuerung zur Verfügung. Das Bundesverfassungsgericht hat in seiner Grundsatzentscheidung zum steuerlichen Existenzminimum klargestellt, dass der existenznotwendige Aufwand steuerfrei bleiben muss.
Zum sächlichen Existenzminimum eines Erwachsenen zählen insbesondere typisierte Ausgaben für Ernährung, Kleidung, Unterkunft und Heizung. Da die tatsächlichen Lebenshaltungskosten nicht für jede steuerpflichtige Person einzeln ermittelt werden, orientiert sich der Gesetzgeber an sozialrechtlich anerkannten Bedarfen. Regionale Unterschiede bei Mieten und Energiekosten lassen sich dabei allerdings nur begrenzt abbilden.
Der Grundfreibetrag im Einkommensteuertarif
Die Freistellung des sächlichen Mindestbedarfs erfolgt vor allem über den Grundfreibetrag nach § 32a EStG, der unmittelbar in die gesetzliche Tarifformel eingearbeitet ist. Ein gesonderter Antrag ist deshalb grundsätzlich nicht erforderlich.
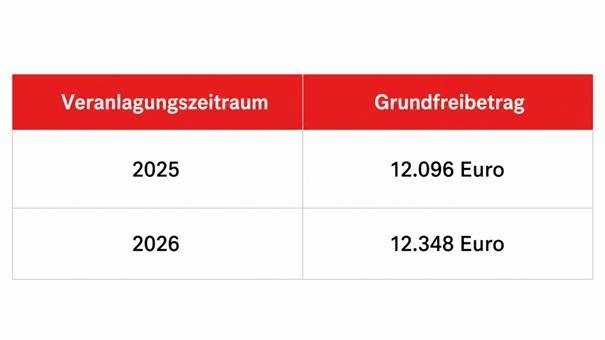
Zum 1. Januar 2026 stieg der Betrag um 252 Euro. Die regelmäßige Anpassung des Grundfreibetrags soll sicherstellen, dass der steuerfrei zu stellende Mindestbedarf auch bei steigenden Lebenshaltungskosten gewahrt bleibt. Davon zu unterscheiden ist die Verschiebung weiterer Tarifgrenzen, mit der die Folgen der kalten Progression begrenzt werden sollen.
Das zu versteuernde Einkommen als Berechnungsgrundlage
Ob Einkommensteuer anfällt, lässt sich nicht unmittelbar am Bruttolohn ablesen, weil für die Berechnung das zu versteuernde Einkommen maßgeblich ist. Dieser Betrag steht erst nach mehreren steuerlichen Berechnungsschritten fest, in deren Verlauf unter anderem folgende Positionen berücksichtigt werden können:
- Werbungskosten,
- bestimmte Sonderausgaben,
- Vorsorgeaufwendungen,
- außergewöhnliche Belastungen.
Wichtig: Der Grundfreibetrag ist weder eine Auszahlung noch eine Freigrenze. Sobald das zu versteuernde Einkommen den Grundfreibetrag überschreitet, setzt die tarifliche Einkommensteuer nach § 32a EStG ein, deren Höhe sich aus der jeweils geltenden Tarifformel ergibt.
Auch die während des Jahres einbehaltene Lohnsteuer entspricht nicht zwingend der endgültigen Jahressteuer. Wenn Bezüge schwanken, ein Arbeitgeberwechsel erfolgt oder eine Beschäftigung nur einige Monate dauert, kann zunächst Lohnsteuer einbehalten werden, obwohl sich nach Ablauf des Jahres eine geringere oder keine Einkommensteuer ergibt. Ein überhöhter Abzug lässt sich im Rahmen der Einkommensteuerveranlagung ausgleichen.
Weitere Bestandteile des steuerlichen Existenzminimums
Der Grundfreibetrag soll das sächliche Existenzminimum eines Erwachsenen im allgemeinen Einkommensteuertarif freistellen, bildet jedoch nicht das gesamte verfassungsrechtlich geschützte Existenzminimum ab.
Beiträge zur Basis-Krankenversicherung und zur gesetzlichen Pflegeversicherung können insbesondere als Sonderausgaben berücksichtigt werden. Die steuerliche Behandlung von Kranken- und Pflegeversicherungsbeiträgen hängt dabei davon ab, ob die Aufwendungen der existenznotwendigen Basisabsicherung oder einem darüber hinausgehenden Versicherungsschutz dienen.
Bei Kindern wirken der Kinderfreibetrag und der Freibetrag für den Betreuungs-, Erziehungs- oder Ausbildungsbedarf zusammen. Der Grundfreibetrag ist damit ein zentraler Baustein der steuerlichen Freistellung, wird jedoch durch weitere Regelungen ergänzt.
Die Ermittlung des steuerfreien Mindestbedarfs
Eine maßgebliche Grundlage für die gesetzliche Festsetzung bildet der 15. Existenzminimumbericht der Bundesregierung vom 25. Oktober 2024. Anhand sozialrechtlicher Regelbedarfe sowie typisierter Unterkunfts- und Heizkosten ermittelt der Bericht, welche Mindestbeträge in den Jahren 2025 und 2026 steuerfrei zu stellen sind.
Für einen alleinstehenden Erwachsenen weist der Bericht 2026 ein sächliches Existenzminimum von 12.096 Euro aus, während der gesetzliche Grundfreibetrag mit 12.348 Euro darüber liegt. Der Bericht liefert dem Gesetzgeber somit eine wesentliche Berechnungsgrundlage, bestimmt die endgültige Höhe des Freibetrags aber nicht selbst.
Die Wirkung bei Ehegatten und Kapitalerträgen
Bei zusammen veranlagten Ehegatten wird die Steuer zunächst auf die Hälfte des gemeinsamen zu versteuernden Einkommens berechnet und anschließend verdoppelt. Dadurch bleibt 2026 ein gemeinsames zu versteuerndes Einkommen bis 24.696 Euro ohne tarifliche Einkommensteuer.
Für Kapitalerträge gelten besondere Regeln, da sie regelmäßig dem gesonderten Tarif der Abgeltungsteuer unterliegen. Zunächst mindert der Sparer-Pauschbetrag die steuerpflichtigen Erträge. Auf Antrag prüft das Finanzamt anschließend, ob die Einbeziehung in den persönlichen Einkommensteuertarif zu einer niedrigeren Belastung führt. Bei dieser Günstigerprüfung für Kapitaleinkünfte kann sich der Grundfreibetrag mittelbar auch auf Kapitalerträge auswirken.
Der Progressionsvorbehalt bei steuerfreien Leistungen

Steuerfreie Lohnersatzleistungen wie Arbeitslosengeld oder Elterngeld können dem Progressionsvorbehalt unterliegen. Obwohl sie selbst nicht regulär besteuert werden, fließen sie in die Ermittlung des anzuwendenden Steuersatzes ein, der anschließend auf das übrige zu versteuernde Einkommen angewandt wird. Dadurch kann sich trotz steuerfreier Leistungen eine höhere Einkommensteuer ergeben.
Der Progressionsvorbehalt greift allerdings nur in den gesetzlich bestimmten Fällen. Auch die Ausnahmen vom Progressionsvorbehalt sind deshalb von Bedeutung, wenn steuerfreie Einkünfte in die Berechnung des Steuersatzes einbezogen werden sollen.
Der Grundfreibetrag schützt somit den Teil des Einkommens, der für den notwendigen Lebensunterhalt benötigt wird, und bildet zugleich den Ausgangspunkt der tariflichen Einkommensteuer.