Bundesfinanzhof (BFH)

Revision gegen ein finanzgerichtliches Urteil – und die bereits während des Klageverfahrens vollbeendete Personengesellschaft

Ergeht gegen eine während des Klageverfahrens vollbeendete und damit nicht mehr existierende Personengesellschaft, die als Prozessstandschafterin der Feststellungsbeteiligten Klage erhoben hatte, ein klageabweisendes Urteil betreffend einen gesonderten und einheitlichen Feststellungsbescheid, ist diese berechtigt, das gegen sie ergangene Urteil im Wege

Artikel lesen
Eurocent

Überpfändung von Geldforderungen

In einem Revisionsverfahren ist nicht allgemeingültig klärungsfähig, wann die Pfändung von Geldforderungen das Verbot der Überpfändung (§ 281 Abs. 2 der Abgabenordnung) verletzt; maßgebend sind insoweit die Gesamtumstände des Einzelfalls.

Die Revision ist in einem solchen Fall nicht wegen grundsätzlicher

Artikel lesen
Bordell

Wohnungsprostitution, Vergnügungssteuer – und die Fläche des Treppenhauses

Bei der Bemessung der Vergnügungssteuer für Wohnungsprostitution gehören Treppenhausflächen nicht ohne Weiteres zur steuerpflichtigen Veranstaltungsfläche. Dachschrägenflächen sind hingegen grundsätzlich in voller Größe zu berücksichtigen, sofern ihre fehlende Nutzbarkeit nicht konkret nachgewiesen wird.

Das Oberverwaltungsgericht Nordrhein-Westfalen hat die Anforderungen an die

Artikel lesen
Münzen

Aussetzungszinsen für Zeiträume vor 2019

Für Aussetzungszinsen nach §§ 237, 238 AO bestehen auch für Verzinsungszeiträume zwischen 2014 und 2018 ernstliche verfassungsrechtliche Zweifel. Deshalb kann die Vollziehung entsprechender Zinsbescheide im einstweiligen Rechtsschutz vollständig ausgesetzt werden.

Das Finanzgericht Münster hat Steuerpflichtigen im Streit um Aussetzungszinsen für

Artikel lesen
Tartanbahn

Grundsteuer-Änderungen in Niedersachsen

Der Niedersächsische Landtag hat eine Änderung des Niedersächsischen Grundsteuergesetzes beschlossen. Gemeinden können künftig in bestimmten Ausnahmefällen die Grundsteuer ganz oder teilweise erlassen. Die Neuregelung soll unbillige Belastungen einzelner Grundstückseigentümer und gemeinnütziger Einrichtungen abfedern, ohne das Flächen-Lage-Modell der niedersächsischen Grundsteuer grundsätzlich

Artikel lesen
Luftbild von Langeoog (Ansicht von Südwesten)

Zweitwohnungsteuer auf Langeoog

Eine Zweitwohnungsteuer kann nur auf Grundlage einer wirksamen kommunalen Satzung und einer rechtlich tragfähigen Steuerbemessung erhoben werden.
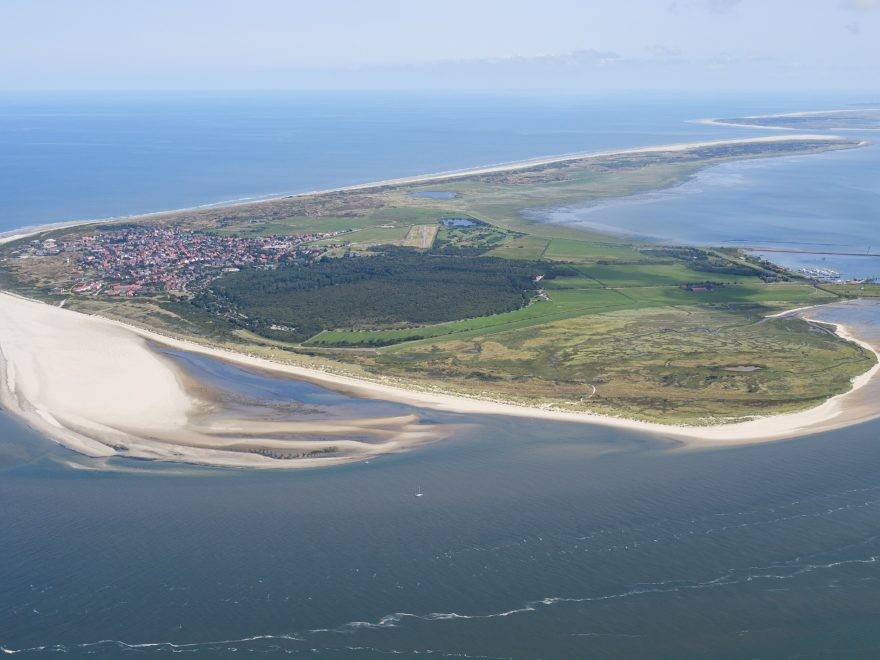
So ist aktuell die Inselgemeinde Langeoog mit ihrem Versuch gescheitert, die Aufhebung eines Zweitwohnungsteuerbescheids durch das Verwaltungsgericht Oldenburg gerichtlich überprüfen zu lassen. Das

Artikel lesen